


Blog · Réflexes
Défaut découvert après l’emménagement : les premiers réflexes
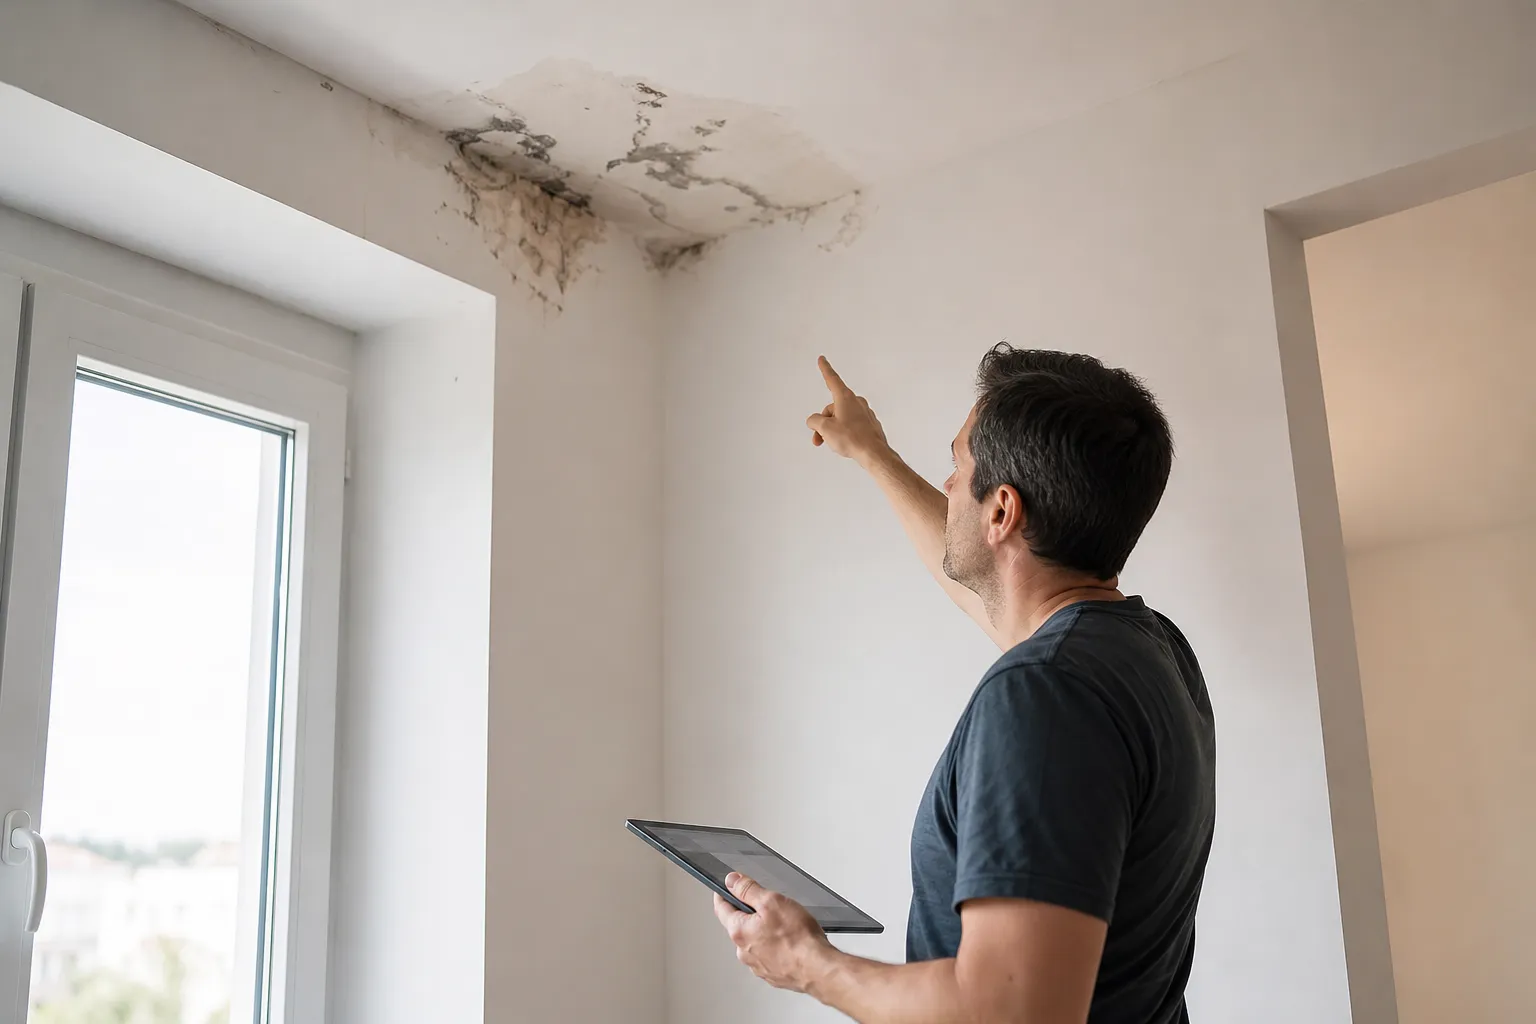
Quelques semaines après l’installation, une tache apparaît au plafond, une fissure s’ouvre ou un équipement lâche. Les premiers gestes comptent : ils protègent les occupants, limitent les dégâts et préservent vos droits face à l’assureur, au vendeur ou aux constructeurs.
1er réseau national d’expertise immobilièreExperts formés par l’OFIBRapport certifié sous 96h
L’essentiel
Face à un défaut découvert après l’emménagement : mettez en sécurité et limitez les dégâts, documentez avant toute réparation définitive, comparez avec le rapport d’expertise et les diagnostics, puis identifiez l’interlocuteur concerné (assureur habitation, assureur dommages-ouvrage, vendeur, syndic). Respectez les délais de déclaration et ne lancez pas la remise en état sans l’accord de l’assureur.
Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Urgence
Les premières heures : sécuriser et limiter les dégâts
Protégez d’abord les personnes, puis le bâtiment : coupez l’eau ou l’électricité si nécessaire, faites réparer la cause immédiate d’une fuite, éloignez les biens menacés et conservez toutes les factures d’intervention d’urgence.
Un défaut qui se manifeste brutalement, comme une fuite, un court-circuit, une chute d’éléments de plafond ou un conduit qui fume, appelle d’abord des mesures de sécurité. Service-Public recommande, pour un dégât des eaux, d’identifier l’origine de la fuite, de fermer le robinet concerné ou de couper le compteur, et de couper l’électricité si l’eau menace l’installation.
La même source précise que la réparation de la fuite elle-même est une mesure d’urgence qui n’empêche pas l’indemnisation. En revanche, il ne faut pas engager la remise en état des dégâts (plâtres, peintures, sols) sans l’accord de l’assureur, qui doit pouvoir les constater. Sinon, l’indemnisation risque d’être réduite ou refusée.
Cette distinction vaut au-delà du dégât des eaux. Faites ce qui est nécessaire pour stopper l’aggravation (bâchage d’une toiture, étaiement provisoire par un professionnel, mise hors tension) mais ne faites pas disparaître le désordre. Conservez les éléments dégradés quand c’est possible et toutes les factures.
Preuves
Documenter avant toute réparation définitive
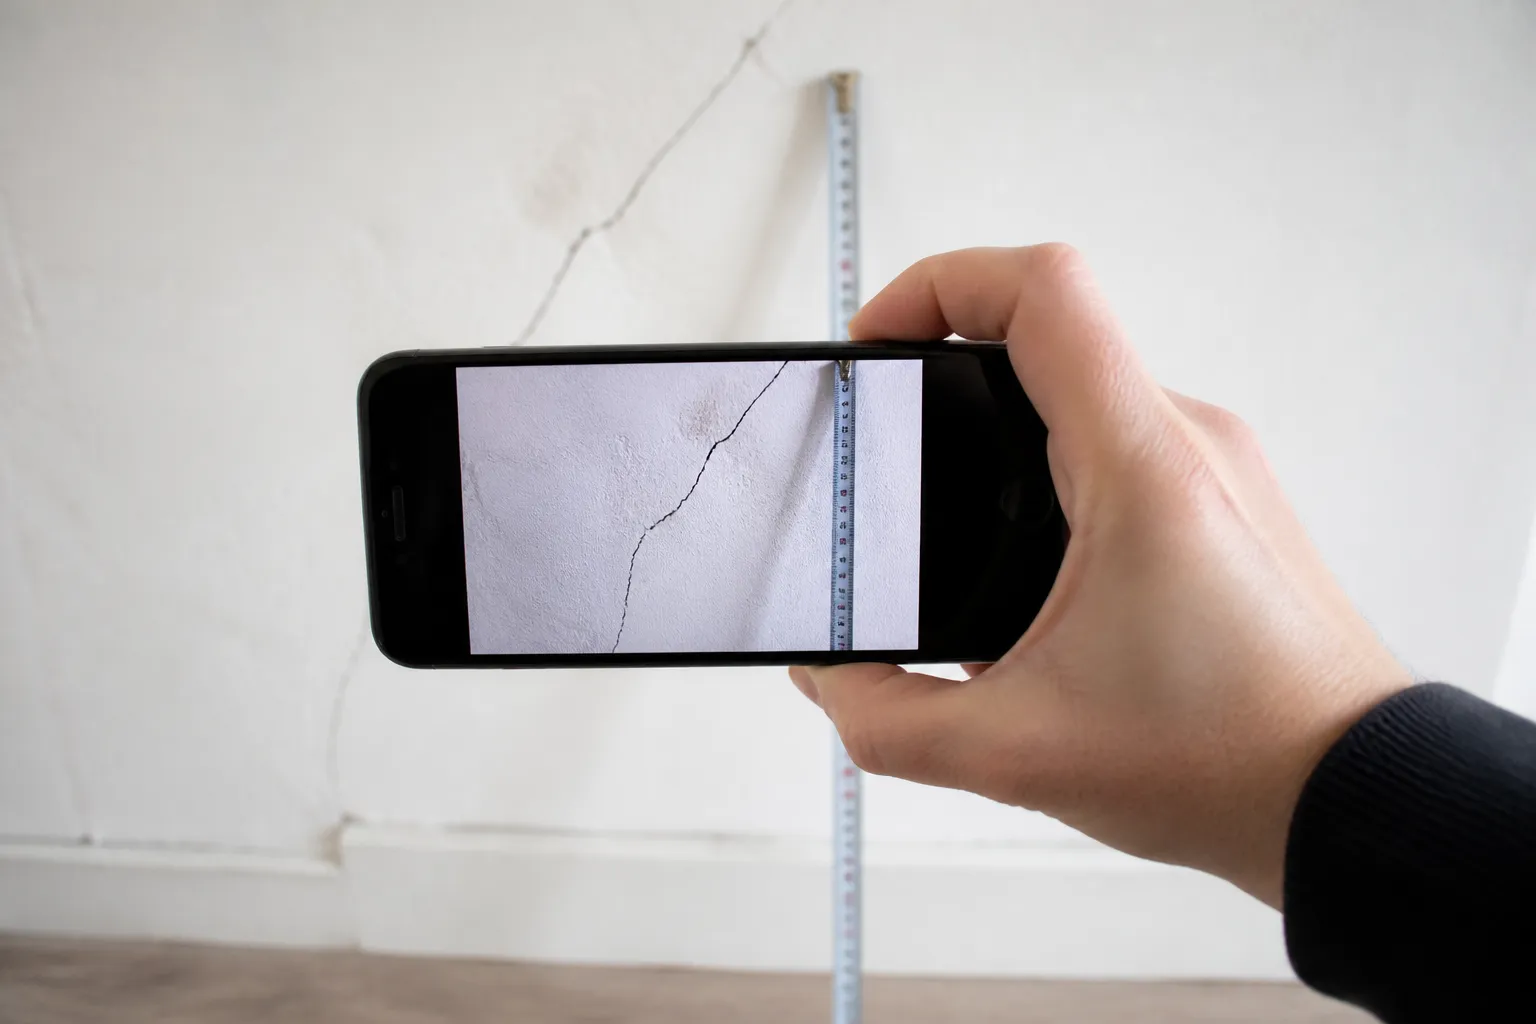
Photographiez et filmez le défaut sous plusieurs angles, avec un repère de dimension et la date, notez les circonstances de découverte, et conservez ces éléments dans un dossier unique : c’est la base de toute démarche ultérieure.
La preuve se constitue dès les premières heures. Une fois le plafond repeint ou la fissure rebouchée, il devient très difficile de démontrer l’état initial. Prenez des photos larges pour situer le désordre dans la pièce, puis des photos rapprochées avec un mètre ou une règle. Une courte vidéo commentée est souvent utile.
Notez par écrit la date et les circonstances de la découverte : après un orage, au premier allumage du chauffage, en déplaçant un meuble, en ouvrant un doublage. Ces éléments aident à comprendre l’origine du défaut et à dater sa découverte, ce qui compte pour certains délais.
- Photos larges et rapprochées, datées, avec repère de dimension.
- Vidéo si le désordre est actif (écoulement, bruit, déformation).
- Note écrite sur la date et les circonstances de découverte.
- Factures des interventions d’urgence et éléments dégradés conservés.
- Coordonnées des éventuels témoins ou intervenants.
Pour un enjeu important, un constat établi par un commissaire de justice peut renforcer la preuve. Il est payant et n’est pas toujours nécessaire : posez la question à votre assureur ou à votre avocat si un litige se profile.
Comparaison
Comparer avec le rapport d’expertise et les diagnostics
Reprenez le rapport du bilan avant achat et le dossier de diagnostic technique : le défaut y était-il signalé, visible au moment de la visite, ou est-il apparu ensuite ? La réponse oriente toute la suite.
Le rapport d’expertise réalisé avant l’achat est votre état de référence. Il décrit ce qui était visible et accessible à la date de la visite, avec des photos. Trois situations se présentent. Le défaut était signalé : il fait partie des travaux que vous aviez anticipés, et la question est de savoir s’il s’est aggravé. Le défaut n’était pas visible et le rapport mentionne une zone non accessible : il était peut-être caché. Le défaut est nouveau : il relève sans doute d’un événement survenu après l’achat.
Le dossier de diagnostic technique, annexé à la promesse ou à l’acte en application de l’article L271-4 du Code de la construction et de l’habitation, apporte d’autres informations : état de l’installation électrique et du gaz, présence d’amiante ou de termites selon les cas, état des risques. Relisez-le à la lumière du défaut constaté.
Pour mesurer ce que couvre la visite et ses limites, consultez le détail des vérifications du bilan avant achat. Si vous avez un doute sur la lecture d’une observation, contactez-nous via la page contact.
Interlocuteurs
Identifier qui peut être concerné
Selon l’origine du défaut, l’interlocuteur n’est pas le même : votre assureur habitation pour un sinistre accidentel, l’assureur dommages-ouvrage ou les constructeurs pour des travaux récents, le vendeur pour un vice caché, le syndic pour les parties communes d’une copropriété.
Beaucoup d’acheteurs se tournent spontanément vers le vendeur. Ce n’est pas toujours le bon réflexe. Un dégât des eaux soudain, une tempête ou un incendie relèvent d’abord de votre assurance habitation. Un désordre affectant des travaux réalisés depuis moins de dix ans peut relever des garanties des constructeurs. Un défaut ancien et dissimulé peut relever de la garantie des vices cachés. En copropriété, un désordre venant des parties communes concerne le syndic.
- Assureur habitation : dégât des eaux, tempête, incendie, événement accidentel.
- Assureur habitation au titre des catastrophes naturelles : après publication d’un arrêté au Journal officiel.
- Assureur dommages-ouvrage et constructeurs : travaux de construction ou de rénovation importante réceptionnés depuis moins de dix ans.
- Vendeur : défaut grave, antérieur à la vente et non apparent.
- Syndic de copropriété : désordre provenant des parties communes.
Plusieurs pistes peuvent coexister. Une infiltration peut être à la fois un sinistre déclarable et le symptôme d’un défaut ancien. Dans le doute, déclarez à votre assureur dans les délais et informez par écrit les autres parties potentiellement concernées.
Assurance
Déclarer à son assureur dans les délais
Déclarez le sinistre dès que vous en avez connaissance, dans le délai fixé par votre contrat : pour un dégât des eaux, Service-Public indique qu’il ne peut être inférieur à 5 jours ouvrés. Pour une catastrophe naturelle, la déclaration doit intervenir au plus tard 30 jours après la publication de l’arrêté au Journal officiel.
La déclaration se fait auprès de votre assureur ou de votre courtier, par téléphone, en ligne ou en agence selon les contrats. À défaut de déclaration en ligne, une lettre recommandée avec avis de réception est préférable. Décrivez la nature, la date et le lieu du sinistre, les dommages et les mesures déjà prises. Pour un dégât des eaux impliquant un voisin ou la copropriété, un constat amiable accélère le traitement.
Pour les mouvements de terrain liés à la sécheresse, la prise en charge suppose un arrêté de catastrophe naturelle concernant votre commune. La déclaration doit alors être faite au plus tard 30 jours après sa publication. La franchise légale est de 380 € pour les biens à usage d’habitation, et de 1 520 € pour les dommages liés à la sécheresse et au retrait-gonflement des argiles. Les microfissures purement esthétiques ne sont pas indemnisées. Vous pouvez consulter les reconnaissances de votre commune sur Géorisques.
Conservez une copie de votre déclaration et de tous les échanges. L’assureur peut mandater un expert : soyez présent lors de sa visite et remettez-lui votre dossier de photos.
Travaux récents
Travaux récents : garanties des constructeurs et dommages-ouvrage
Si le défaut touche des travaux réceptionnés depuis moins de dix ans, les garanties légales des constructeurs et l’assurance dommages-ouvrage, transmise au nouveau propriétaire, peuvent jouer : vérifiez dans votre acte les attestations mentionnées.
Service-Public rappelle qu’après la réception des travaux, la garantie de parfait achèvement couvre un an, la garantie de bon fonctionnement deux ans pour les équipements dissociables, et la garantie décennale dix ans pour les dommages qui compromettent la solidité ou rendent le bâtiment impropre à sa destination. Ces garanties concernent les constructeurs, y compris le vendeur qui a fait construire l’ouvrage qu’il vend.
L’assurance dommages-ouvrage, lorsqu’elle a été souscrite, est transmise au nouveau propriétaire pendant dix ans, et l’acte de vente doit la mentionner. Selon Service-Public, c’est alors l’acquéreur qui déclenche la procédure. La déclaration se fait dans le délai du contrat, qui ne peut être inférieur à 5 jours ouvrés, et le sinistre doit être déclaré dans les deux ans suivant sa survenance ou sa découverte. L’assureur dispose de délais encadrés pour répondre.
Relisez votre acte de vente : il mentionne en principe les travaux réalisés depuis moins de dix ans et les assurances correspondantes. Si ces informations manquent, interrogez votre notaire.
Vices cachés
Un défaut ancien et dissimulé : la piste du vice caché
Si le défaut existait avant la vente, n’était pas apparent et rend le bien impropre à son usage ou en diminue fortement l’usage, la garantie des vices cachés peut s’appliquer ; l’action doit être engagée dans les deux ans de la découverte.
Le Code civil définit le vice caché à l’article 1641 : un défaut qui rend la chose impropre à l’usage auquel on la destine, ou qui diminue tellement cet usage que l’acheteur ne l’aurait pas acquise, ou en aurait donné un moindre prix, s’il l’avait connu. Les vices apparents, dont l’acheteur a pu se convaincre lui-même, sont exclus (article 1642). L’action doit être intentée dans les deux ans à compter de la découverte (article 1648).
L’acte de vente contient souvent une clause de non-garantie. Elle ne protège pas le vendeur qui connaissait le vice (article 1643), et la jurisprudence présume que le vendeur professionnel connaît les vices. Prouver l’antériorité du défaut, son caractère caché et sa gravité demande une analyse technique. La page de Check my House consacrée à l’expertise des vices cachés présente cette démarche.
Commencez par informer le vendeur par écrit, avec les pièces de votre dossier, et suivez les étapes amiables décrites dans notre article sur les désaccords avec le vendeur. Faites-vous conseiller par un avocat sans attendre l’approche du délai.
Erreurs
Les erreurs qui compromettent vos recours
Réparer définitivement avant tout constat, attendre en espérant que le problème disparaisse, jeter les éléments dégradés ou multiplier les accusations sans preuve : ces réflexes fréquents fragilisent toutes les démarches.
Un avis technique indépendant aide souvent à y voir clair avant d’engager une démarche : il établit la cause, l’ancienneté probable et la gravité du désordre. Nos experts ne vendent ni travaux ni produits de traitement. Pour un achat à venir, partout en France dont l’Indre, le guide de l’expertise avant achat et nos tarifs vous renseignent ; le 0 805 69 09 69 est joignable gratuitement du lundi au vendredi de 9h à 19h.
- Repeindre, reboucher ou remplacer avant que l’assureur ou un expert ait pu constater.
- Laisser passer les délais de déclaration ou d’action en attendant une réponse informelle.
- Se débarrasser des matériaux endommagés qui auraient servi à établir la cause.
- Accuser le vendeur oralement sans dossier, ce qui crispe la relation.
- Confier le diagnostic à l’entreprise qui vendra les travaux, sans avis indépendant.
Check my House
Faire réaliser un bilan avant achat
L’auteur
Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.
Le tarif
Bilan avant achat ou avant vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise avant achat.
Près de chez vous
Check my House intervient partout en France et notamment en Centre-Val de Loire : Indre, Cher, Loir-et-Cher et Loiret. Le détail des vérifications présente chaque point contrôlé.
FAQ
Questions fréquentes
Puis-je faire réparer une fuite avant le passage de l’assureur ?
Oui, pour la fuite elle-même. Service-Public indique que la réparation de la fuite est une mesure d’urgence qui n’empêche pas l’indemnisation, à condition de conserver les factures. En revanche, n’engagez pas la remise en état des dégâts (plafonds, murs, sols) sans l’accord de l’assureur, qui doit pouvoir les constater. Photographiez tout avant l’intervention du plombier.
Le défaut était mentionné dans le rapport : ai-je un recours ?
Un défaut signalé avant l’achat était, par définition, connu de vous. Il ne peut en principe pas être qualifié de vice caché à l’égard du vendeur. Vous l’aviez normalement intégré dans votre décision et votre budget. En revanche, s’il s’est aggravé à la suite d’un événement accidentel, une déclaration à votre assureur habitation peut être envisagée selon votre contrat.
Combien de temps ai-je pour agir contre le vendeur ?
L’action en garantie des vices cachés doit être engagée dans les deux ans à compter de la découverte du vice, selon l’article 1648 du Code civil. Ce délai court vite si l’on attend une réponse amiable. Datez précisément la découverte, conservez les preuves et consultez un avocat suffisamment tôt pour ne pas être forclos.
Comment savoir si des travaux récents ont été couverts par une dommages-ouvrage ?
Relisez votre acte de vente : Service-Public précise qu’il doit mentionner l’assurance dommages-ouvrage et en joindre l’attestation lorsque des travaux de construction ont été réalisés depuis moins de dix ans. Si l’acte est silencieux ou incomplet, interrogez votre notaire. Sans attestation, retrouver l’assureur et faire jouer la garantie devient beaucoup plus difficile.
Une fissure apparue après un été sec est-elle prise en charge ?
Uniquement si votre commune fait l’objet d’un arrêté de catastrophe naturelle pour la période concernée et si les dommages entrent dans le champ de la garantie. La déclaration doit être faite au plus tard 30 jours après la publication de l’arrêté. La franchise est de 1 520 € pour la sécheresse, et les microfissures purement esthétiques ne sont pas indemnisées.
Dois-je prévenir le vendeur même si je déclare à mon assureur ?
Si vous pensez que le défaut existait avant la vente, informez-le par écrit, avec des photos, en restant factuel. Cela date votre démarche et lui permet de répondre. Votre assureur peut aussi, selon les cas, exercer un recours. Les deux démarches ne s’excluent pas, mais chacune obéit à ses propres règles et délais.
Faut-il un constat de commissaire de justice ?
Ce n’est pas systématique. Des photos datées, une description écrite et le rapport d’un professionnel suffisent souvent pour une déclaration de sinistre. Un constat de commissaire de justice, payant, renforce la preuve lorsqu’un litige sérieux se profile ou que le désordre risque de disparaître. Demandez l’avis de votre assureur, de votre protection juridique ou de votre avocat.
En appartement, à qui m’adresser pour une infiltration ?
Identifiez d’abord l’origine : votre logement, celui d’un voisin ou les parties communes. Prévenez le voisin concerné ou le syndic, déclarez le sinistre à votre assureur dans le délai du contrat et remplissez si possible un constat amiable dégât des eaux. Service-Public précise que ce constat doit aussi être transmis au syndic en copropriété.
L’expert qui a fait mon bilan avant achat peut-il être mis en cause ?
Le rapport décrit ce qui était visible et accessible le jour de la visite, avec ses limites d’investigation clairement indiquées. Un défaut dissimulé derrière un doublage ou apparu après la visite ne relève pas de son examen. Si vous estimez qu’un défaut visible n’a pas été signalé, contactez-nous : les préconisations de Check my House sont couvertes par une assurance décennale.
Le défaut rend une pièce inutilisable : que faire en attendant ?
Sécurisez la zone, limitez l’aggravation et déclarez le sinistre. Votre contrat d’assurance habitation peut prévoir certaines garanties en cas d’inhabitabilité partielle ou totale : relisez-le et interrogez votre assureur. Conservez les justificatifs de toutes les dépenses engagées. Pour la suite, faites établir un diagnostic de la cause avant d’engager des travaux de remise en état.
À lire aussi
Sur le même thème : l’après-expertise
Rénovation énergétique après l’achat : partir de l’état du bâti
Assainir, ventiler, isoler, chauffer : pourquoi et comment ordonner une rénovation énergétique après l’achat à partir de l’état du bâti décrit dans le rapport d’expertise.…
Hésiter entre deux biens : comparer leur état technique avant de choisir
Structure, toiture, humidité, énergie, risques, copropriété : une méthode pour comparer l’état technique de deux biens et choisir en connaissance de cause.…
Après le bilan avant achat : obtenir des devis comparables à partir du rapport
Comment transformer le rapport du bilan avant achat en cahier des charges pour consulter des artisans et comparer leurs devis sur une base commune.…
Renoncer à un achat après l’expertise : comment le faire dans les règles
Offre, compromis, rétractation, conditions suspensives : les règles à respecter pour renoncer à un achat immobilier après un rapport d’expertise défavorable.…
Tous nos articles sont réunis sur le blog du bilan avant achat.
Avant d’acheter, connaître l’état réel du bien
Un bilan avant achat réalisé par un expert indépendant limite les mauvaises surprises après l’emménagement. Appelez le 0 805 69 09 69 (appel gratuit).


