


Blog · Risque inondation
Acheter en zone inondable au bord de la Loire, du Cher ou de l’Indre
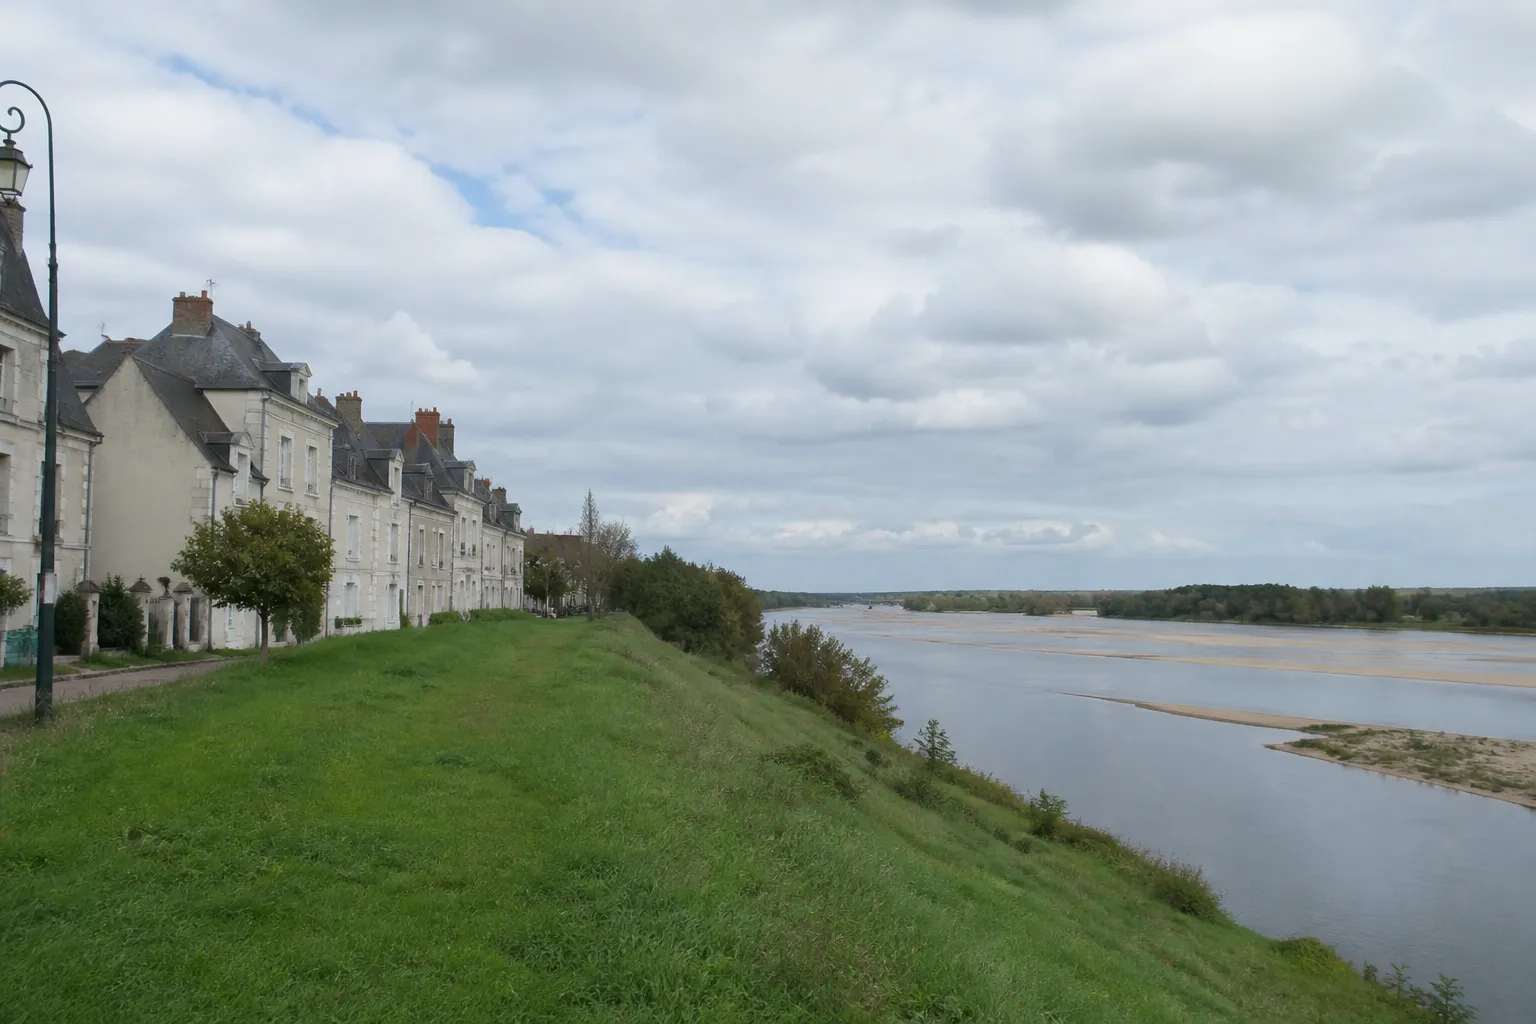
Les vals de la Loire, du Cher et de l’Indre comptent parmi les paysages les plus recherchés du Centre-Val de Loire. Beaucoup de maisons y sont exposées aux crues, parfois derrière des levées : un achat qui se prépare avec les bons documents et un regard technique sur le bâti.
1er réseau national d’expertise immobilièreExperts formés par l’OFIBRapport certifié sous 96h
L’essentiel
En zone inondable, l’acheteur doit vérifier trois choses : le zonage réglementaire du plan de prévention qui s’applique à la parcelle, l’historique des sinistres et des arrêtés de catastrophe naturelle, et la capacité réelle de la maison à supporter une submersion (hauteur des planchers, matériaux, réseaux, traces d’anciennes crues). Ces éléments se croisent avant l’offre, pas après.
Article rédigé par Laurent Hojan, fondateur de Check my House. Un conseiller vous répond au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Cadre
Les plans de prévention qui couvrent la Loire, le Cher et l’Indre
La plupart des vals habités de la Loire, du Cher et de l’Indre sont couverts par un plan de prévention du risque inondation (PPRi) ; c’est lui qui fixe ce que l’on peut construire, agrandir ou transformer sur la parcelle.
Côté Loire, la DREAL Centre-Val de Loire a engagé la révision des PPRi des vals de la Loire moyenne, en commençant par les vals les plus urbanisés : Orléans, Tours et Blois. Le PPRi du Val d’Orléans, agglomération orléanaise, et celui de la Loire à Blois, révisé depuis, sont publiés en données ouvertes. Côté Cher, la préfecture a révisé le PPRi du Cher rural, tandis que Vierzon, Saint-Amand-Montrond et Orval ont chacun un PPRi spécifique, comme la Yèvre aval et l’Arnon. Sur l’Indre, un PPR couvre la rivière dans l’agglomération de Châteauroux, et un autre la vallée de l’Indre en Indre-et-Loire.
Le PPRi est une servitude d’utilité publique annexée au plan local d’urbanisme. Sa carte réglementaire croise l’intensité de l’aléa (hauteur et vitesse de l’eau) et l’occupation du sol, et son règlement précise, zone par zone, ce qui est autorisé, interdit ou soumis à conditions. Il peut aussi imposer des mesures sur les constructions existantes.
Pour un acheteur, le réflexe est simple : identifier la zone exacte de la parcelle et lire le règlement correspondant, en particulier si le projet comprend une extension, l’aménagement d’un rez-de-chaussée ou la transformation d’une dépendance.
Levées
Derrière une levée : un risque différent, pas un risque nul
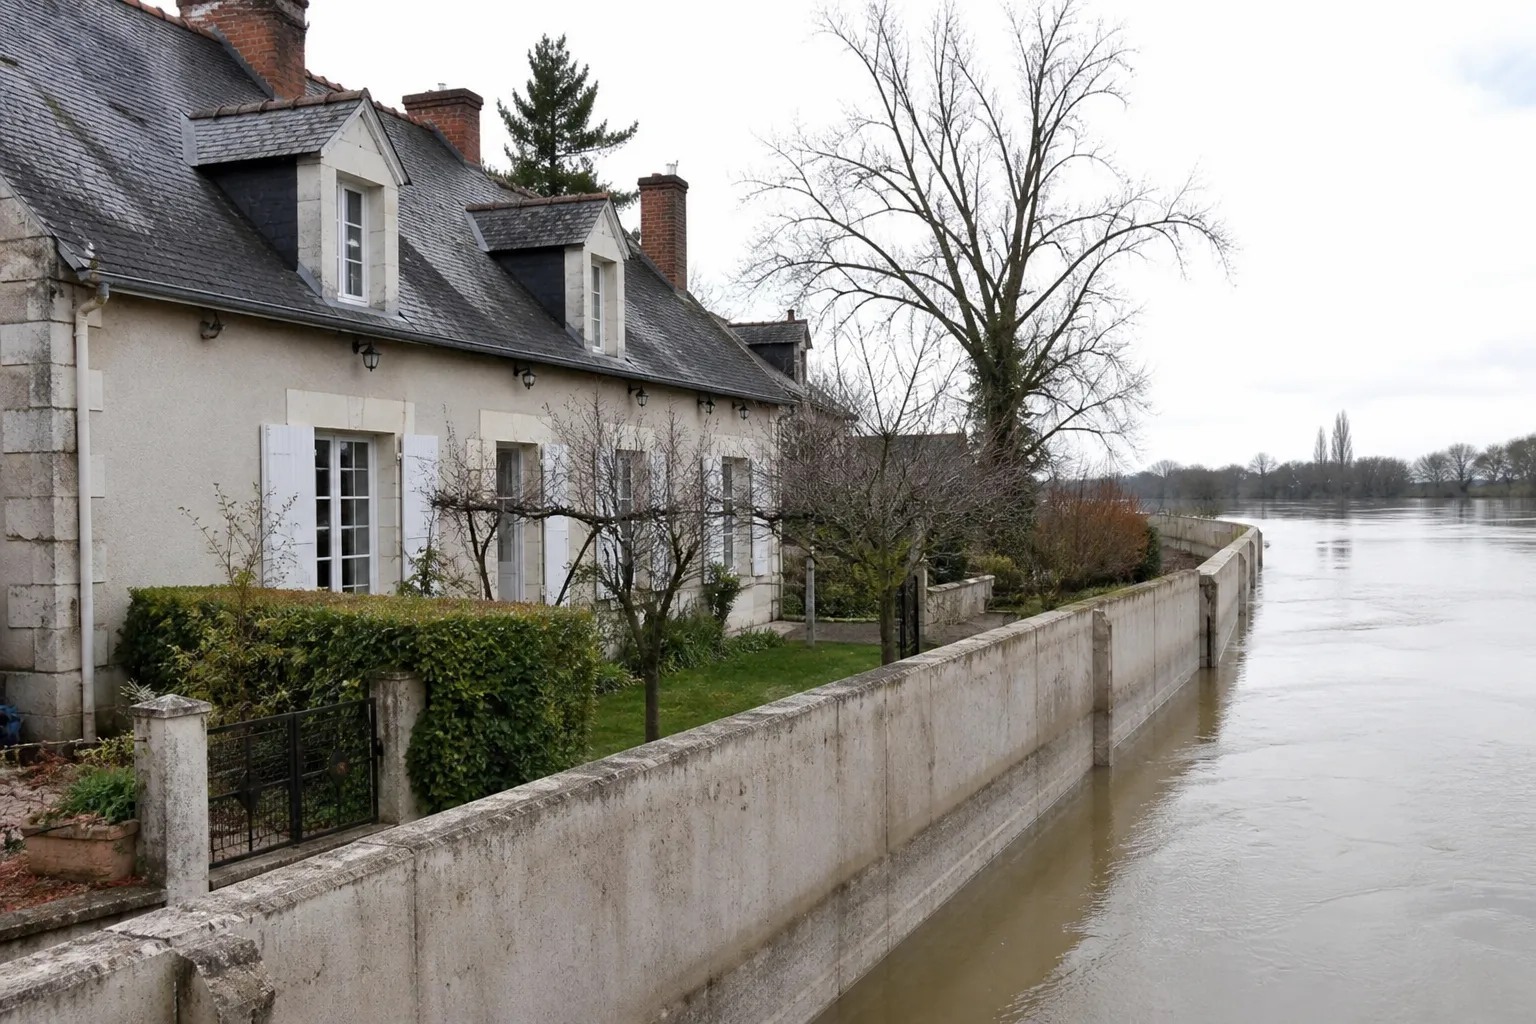
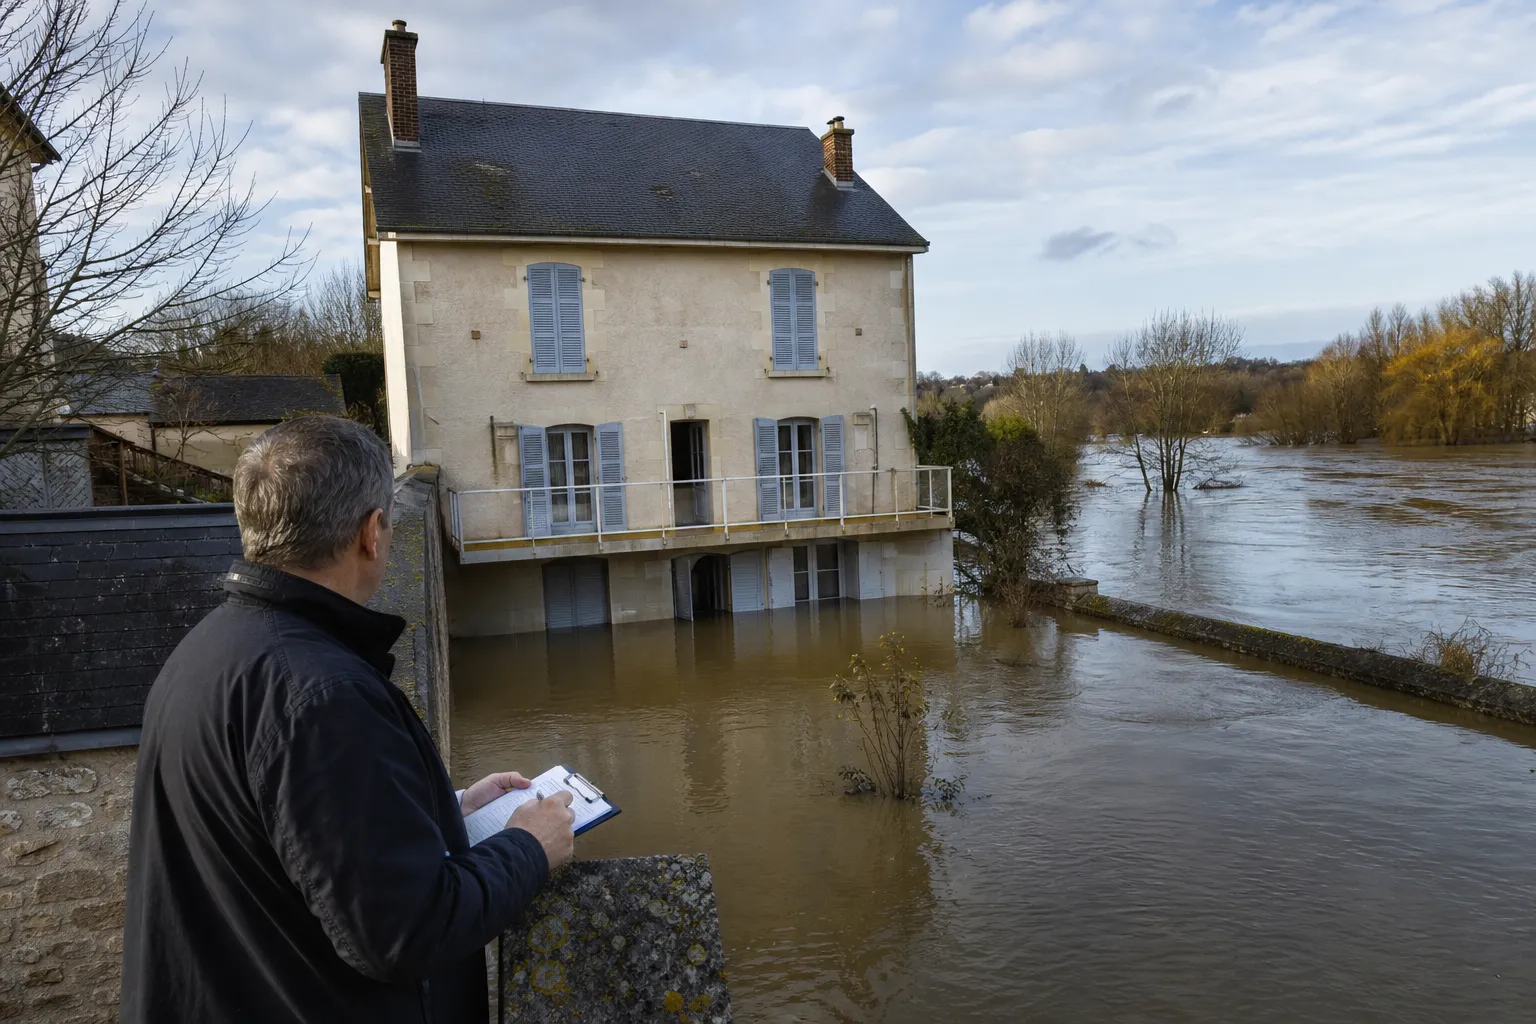
Les vals endigués de la Loire sont protégés par des levées, mais la DREAL souligne le risque de rupture brutale de ces ouvrages ; une maison derrière une digue peut être exposée à des hauteurs d’eau importantes.
Les levées de la Loire protègent les vals contre les crues courantes. En cas de crue majeure, elles peuvent être surversées ou céder, et l’eau se répand alors rapidement dans le val. C’est pour cette raison que les PPRi révisés intègrent, pour les vals endigués, des niveaux d’aléa plus élevés et prennent en compte la proximité de la levée.
La présence d’une levée entre la maison et le fleuve ne doit donc pas rassurer à elle seule. À l’inverse, une maison située sur une butte ou sur un coteau peut échapper au risque même à quelques centaines de mètres de l’eau. Seule la carte réglementaire, lue à la parcelle, permet de trancher.
Les maisons anciennes des vals ont souvent été construites en tenant compte de l’eau : rez-de-chaussée surélevé, caves absentes ou étanches, escaliers extérieurs. Les constructions plus récentes, de plain-pied, ne l’ont pas toujours été.
Historique
Ce que racontent les arrêtés de catastrophe naturelle
La base Gaspar, consultable sur Géorisques, recense les épisodes d’inondation reconnus en catastrophe naturelle par commune ; elle montre qu’aucun des grands bassins de la région n’est épargné.
Selon les données consultées sur Géorisques le 17 octobre 2026, l’épisode de 2016 a été reconnu en catastrophe naturelle (inondations et coulées de boue) à Orléans, Blois, Gien, Vierzon, Bourges, Châteauroux, Issoudun, Romorantin-Lanthenay, Montargis et Amilly. Vierzon compte des reconnaissances en 1982, 1985, 1988, 1994, 1997, 1999, 2001, 2016 et 2022. Saint-Amand-Montrond et Romorantin-Lanthenay ont été reconnues pour un épisode débutant en 2024.
Ces arrêtés concernent toute une commune et ne disent rien d’une maison précise : une partie de la commune peut être hors d’eau. Mais ils indiquent que le risque n’est pas théorique et que des sinistres ont été indemnisés.
Le vendeur doit vous informer des sinistres indemnisés au titre d’une catastrophe naturelle survenus pendant qu’il était propriétaire. Posez la question directement et demandez les rapports d’expertise d’assurance s’il y en a eu.
Documents
État des risques et dossier de diagnostics : lire entre les lignes
L’état des risques indique si le bien est dans le périmètre d’un plan de prévention, mais il ne décrit ni la hauteur d’eau possible ni la vulnérabilité de la maison ; c’est un point de départ, pas une conclusion.
Service-Public rappelle que l’état des risques est une information obligatoire, issue de la loi du 30 juillet 2003, destinée à permettre à l’acheteur de décider en connaissance de cause. Il peut être généré sur Géorisques à partir de l’adresse ou de la parcelle, puis complété par le propriétaire.
Vérifiez que l’adresse et la parcelle sont les bonnes, que la date est récente et que les cases relatives au plan de prévention correspondent bien à ce que montre la carte. Consultez vous-même Géorisques : l’outil signale aussi des risques hors du champ obligatoire, comme les remontées de nappe ou le retrait-gonflement des argiles.
Le dossier de diagnostics, annexé à la promesse ou à l’acte en vertu de l’article L271-4 du Code de la construction et de l’habitation, ne contient en revanche aucune évaluation de la résistance de la maison à l’eau. C’est le rôle d’un examen technique du bâti.
Indices
Repérer sur place les traces d’anciennes crues
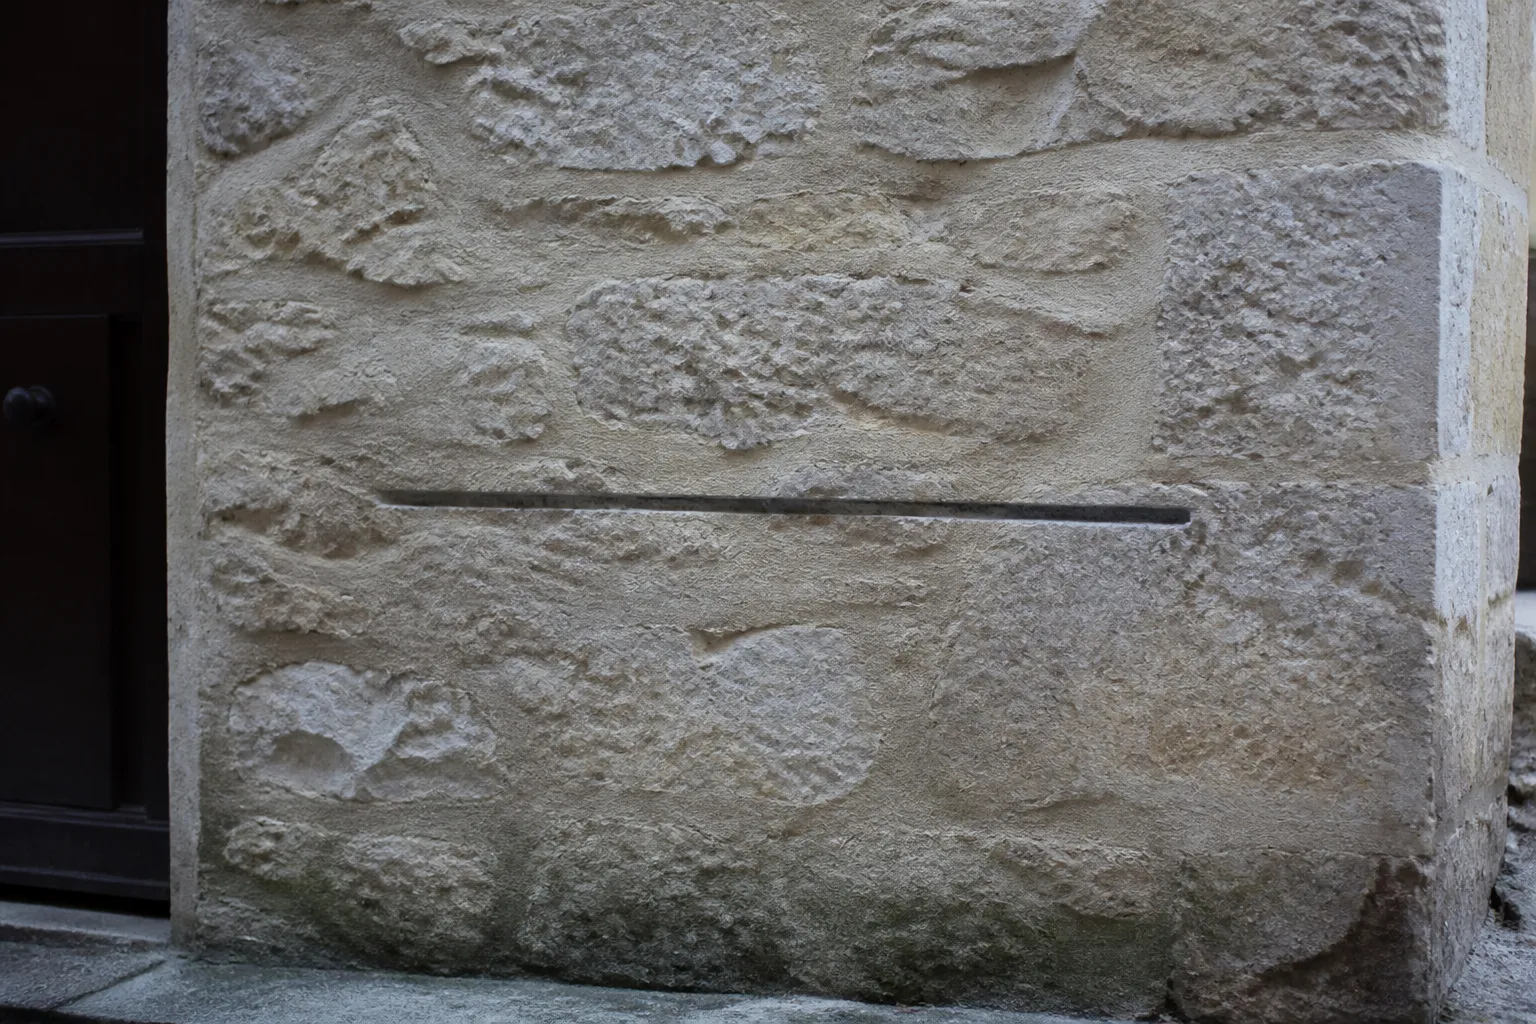
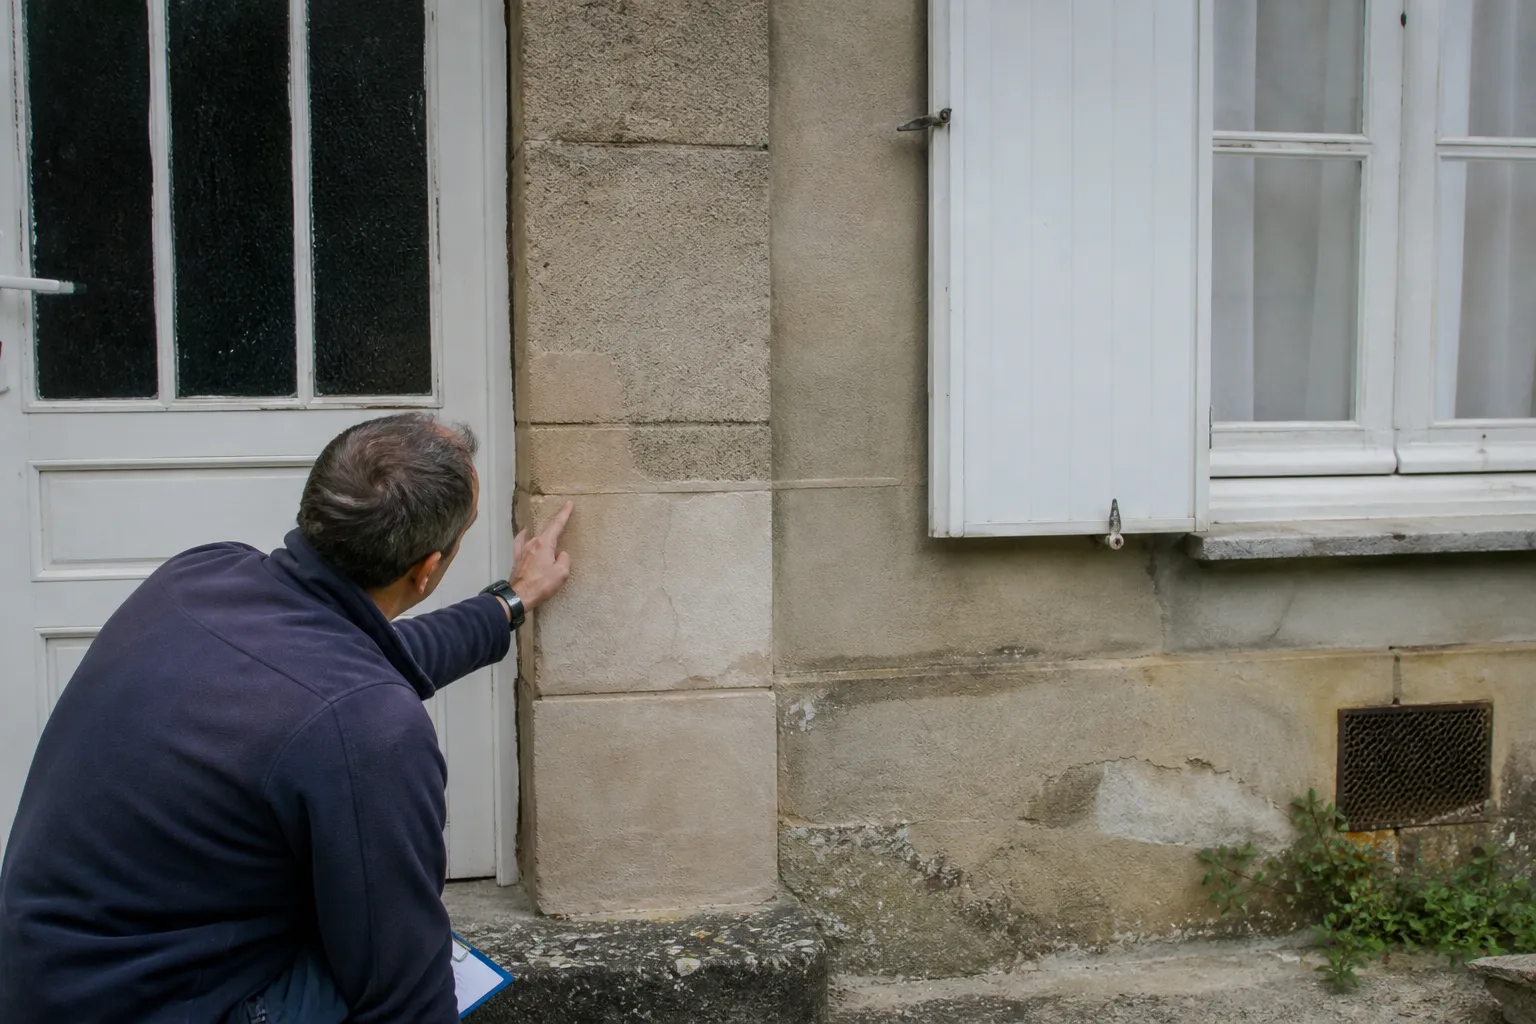
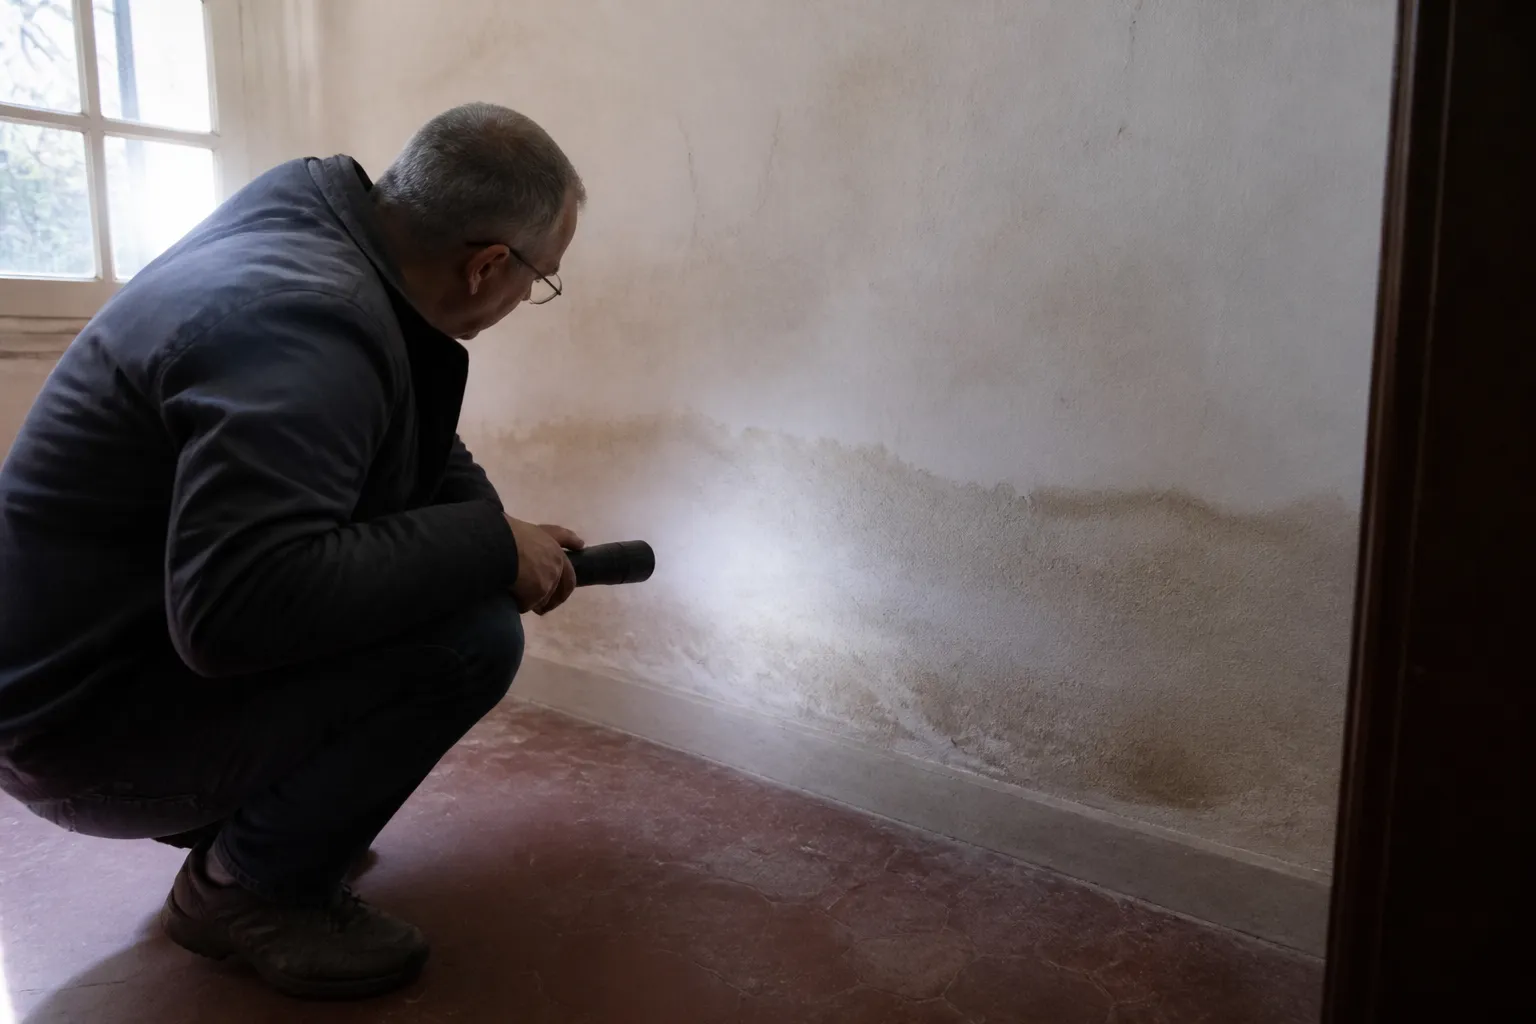
Une maison déjà inondée garde presque toujours des indices : auréoles horizontales, enduits refaits sur une même hauteur, menuiseries basses remplacées, sels en pied de mur, repères de crue dans le village.
Commencez par le village : de nombreuses communes riveraines ont des repères de crue sur des bâtiments publics ou des maisons anciennes. Ils donnent une idée des niveaux atteints lors des grandes crues historiques. Interrogez aussi les voisins, qui se souviennent généralement des épisodes récents.
Dans la maison, cherchez les lignes horizontales sur les murs du rez-de-chaussée, les doublages refaits jusqu’à une même hauteur, les portes intérieures neuves alors que celles de l’étage sont anciennes, les prises électriques déplacées en hauteur. Ces indices ne sont pas des défauts en eux-mêmes : ils montrent que la maison a vécu une crue et a été remise en état. L’enjeu est de savoir comment.
Les murs anciens qui ont été submergés, notamment en tuffeau ou en brique, peuvent garder pendant longtemps de l’humidité et des sels. Notre article sur la maison en tuffeau explique comment ces pierres réagissent à l’eau.
- Lignes d’auréoles parallèles au sol
- Enduits ou doublages refaits sur une hauteur uniforme
- Menuiseries et portes basses plus récentes que le reste
- Tableau électrique et prises surélevés
- Dépôts de limon dans les recoins, les caves ou les gaines
Bâti
Évaluer la vulnérabilité de la maison face à l’eau
Une maison n’est pas vulnérable de la même façon selon la hauteur de son plancher, la nature de ses murs et de ses sols, l’emplacement de ses équipements et l’existence d’un étage refuge.
Le premier critère est la position du plancher habitable par rapport aux plus hautes eaux connues indiquées dans le PPRi. Une maison dont le rez-de-chaussée est surélevé subira moins de dégâts qu’une maison de plain-pied. La présence d’un étage accessible depuis l’intérieur offre aussi un refuge en cas de montée rapide de l’eau.
Viennent ensuite les matériaux : cloisons en plaques de plâtre, isolants fibreux, parquets flottants et doublages collés souffrent beaucoup d’une submersion, alors que des murs maçonnés, des sols carrelés et des enduits minéraux se remettent mieux. L’emplacement de la chaudière, du tableau électrique, du ballon d’eau chaude et des appareils compte aussi.
Enfin, les réseaux : un clapet anti-retour sur l’évacuation des eaux usées limite les refoulements. Une cave ou un sous-sol en zone inondable est par nature exposé, y compris aux remontées de nappe.
Projet
Ce que le PPRi change pour vos travaux futurs
Avant d’acheter avec un projet d’agrandissement ou d’aménagement, vérifiez qu’il est compatible avec le règlement de la zone ; certains PPRi limitent fortement les extensions et interdisent de créer des pièces de vie sous les plus hautes eaux.
Les PPRi récents encadrent les extensions, la création de logements supplémentaires, la transformation de garages ou de dépendances en pièces habitables et les remblais. La préfecture du Cher indique par exemple que la révision du PPRi du Cher rural interdit les constructions nouvelles en aléa très fort et dans les zones d’expansion des crues, sauf exceptions limitées, et impose des mesures de réduction de la vulnérabilité.
Concrètement, une maison achetée pour être agrandie de plain-pied ou pour transformer une grange en gîte peut se heurter à une impossibilité réglementaire. Le service urbanisme de la mairie peut vous indiquer la zone et les règles applicables avant l’offre.
Le PPRi peut aussi prescrire des travaux sur l’existant. Si c’est le cas pour le bien, demandez au vendeur s’ils ont été réalisés.
Assurance
Assurance et indemnisation : les règles à connaître
En cas d’inondation reconnue en catastrophe naturelle, la déclaration à l’assureur doit se faire au plus tard 30 jours après la publication de l’arrêté au Journal officiel, et une franchise légale de 380 € s’applique pour l’habitation.
L’indemnisation au titre des catastrophes naturelles suppose un arrêté interministériel de reconnaissance et un contrat d’assurance de dommages couvrant le bien. Service-Public détaille la procédure. Les dommages purement esthétiques ne sont pas pris en charge de la même façon que les dommages matériels directs.
Avant la signature, interrogez votre futur assureur : il vous dira comment le bien est considéré et quelles garanties s’appliquent. Conservez aussi tous les documents relatifs aux sinistres passés transmis par le vendeur : ils vous serviront si un nouvel épisode survient.
Après une crue, les désordres structurels (fissures dues à un affouillement, tassement d’un dallage, déformation d’un plancher) peuvent apparaître avec un temps de retard. L’état du bâti au moment de l’achat est donc une référence utile.
Méthode
Organiser l’achat : calendrier et expertise
Croisez les documents réglementaires avec un examen technique du bâti réalisé par un expert indépendant, idéalement avant l’offre ou pendant le délai de rétractation de 10 jours.
L’expert en bâtiment de Check my House examine la maison avec un regard spécifique sur sa relation à l’eau : niveau des planchers, matériaux, traces d’humidité et de crues passées, équipements, fissures. Il ne remplace pas le PPRi ni l’assureur, mais il vous dit dans quel état est la maison et ce qui la rend plus ou moins vulnérable. Le rapport certifié est remis sous 96h.
Selon le secteur, consultez nos pages consacrées au Loiret, au Loir-et-Cher, au Cher et à l’Indre, ou la page Centre-Val de Loire.
Les modalités et les tarifs sont détaillés sur le site ; vous pouvez aussi nous joindre au 0 805 69 09 69, appel gratuit, du lundi au vendredi de 9h à 19h.
Check my House
Faire réaliser un bilan avant achat
L’auteur
Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House, 1er réseau national d’expertise immobilière : plus de 65 experts en bâtiment certifiés et diplômés, formés notamment par l’OFIB. Les préconisations d’expertise Check my House sont couvertes par une assurance décennale.
Le tarif
Bilan avant achat ou avant vente, maison ou appartement : 650 € TTC jusqu’à 50 m², puis 3 € par m² supplémentaire. Déplacement 60 € jusqu’à 100 km, frais de gestion 50 €. Rapport certifié compris, remis sous 96h. Détail sur nos tarifs et méthode dans notre guide de l’expertise avant achat.
Près de chez vous
Check my House intervient partout en France et notamment en Centre-Val de Loire : Indre, Cher, Loir-et-Cher et Loiret. Le détail des vérifications présente chaque point contrôlé.
FAQ
Questions fréquentes
Comment savoir si une maison est en zone inondable ?
Consultez l’état des risques fourni par le vendeur, puis vérifiez vous-même l’adresse sur Géorisques. Si la commune est couverte par un plan de prévention du risque inondation, demandez en mairie la carte réglementaire et le règlement de la zone où se trouve la parcelle. Ces documents sont plus précis qu’une carte générale et indiquent les règles applicables aux travaux.
Une maison derrière une levée de la Loire est-elle protégée ?
Elle est protégée contre les crues courantes, pas contre tous les scénarios. Les services de l’État rappellent que les levées peuvent céder brutalement ou être surversées lors d’une crue majeure. Les PPRi révisés en tiennent compte dans le classement des zones. Une maison derrière une levée peut donc être classée en aléa fort, voire très fort, selon sa position.
Le vendeur doit-il me dire si la maison a déjà été inondée ?
Il doit vous informer des sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle pendant qu’il était propriétaire. Au-delà de cette obligation, dissimuler un défaut connu peut engager sa responsabilité. Posez la question par écrit, demandez les déclarations de sinistre et les rapports d’expertise, et observez les indices pendant la visite.
Peut-on agrandir une maison en zone inondable ?
Cela dépend du règlement du plan de prévention applicable à la zone. Certaines zones autorisent une extension limitée sous conditions (plancher au-dessus des plus hautes eaux, matériaux adaptés), d’autres l’interdisent presque totalement. Renseignez-vous en mairie avant de faire une offre si l’agrandissement fait partie de votre projet, et envisagez une condition suspensive liée au permis.
Une cave inondée en hiver signifie-t-elle que la maison est en zone inondable ?
Pas nécessairement. Une cave peut être inondée par remontée de nappe, par infiltration ou par un défaut de drainage, sans débordement de cours d’eau. Géorisques signale les secteurs sensibles aux remontées de nappe. Dans tous les cas, une cave régulièrement en eau signale un environnement humide qui peut toucher les murs et les planchers de la maison.
Quelle franchise s’applique après une inondation reconnue en catastrophe naturelle ?
Pour les biens à usage d’habitation, la franchise légale est de 380 €. La déclaration doit être faite à l’assureur au plus tard 30 jours après la publication de l’arrêté au Journal officiel. Service-Public détaille la procédure. Votre contrat peut prévoir d’autres garanties, pour les événements non reconnus en catastrophe naturelle : renseignez-vous auprès de votre assureur avant la signature.
Une maison inondée et rénovée peut-elle être un bon achat ?
Oui, si la remise en état a été bien faite et si la maison a été rendue moins vulnérable : matériaux résistants à l’eau, équipements en hauteur, murs qui ont séché. Demandez la nature des travaux, les factures et les dates. Un expert vérifie que l’humidité résiduelle et les sels ne vont pas resurgir, et que la structure n’a pas été touchée.
Les arrêtés catnat de la commune suffisent-ils à évaluer le risque ?
Non. Ils indiquent que la commune a connu des événements reconnus, mais pas où l’eau est allée. Une maison sur un coteau peut être hors d’eau dans une commune très souvent reconnue, et inversement. Il faut les croiser avec la carte du plan de prévention, la topographie de la parcelle et les indices relevés dans la maison.
Un expert en bâtiment peut-il dire si la maison sera inondée ?
Non, ce n’est pas son rôle : la probabilité et la hauteur d’une crue relèvent des études de l’État traduites dans les PPRi. L’expert évalue en revanche l’état de la maison, les traces de crues passées et sa vulnérabilité : hauteur des planchers, matériaux, équipements, réseaux. C’est cette lecture qui vous permet d’estimer les conséquences d’un nouvel épisode.
Puis-je me rétracter si je découvre le risque après la promesse ?
L’acquéreur non professionnel d’un logement dispose d’un délai de rétractation de 10 jours après la signature de l’avant-contrat, sans avoir à se justifier. Au-delà, la situation dépend des conditions prévues et de l’information qui vous a été délivrée. C’est pourquoi il vaut mieux vérifier le risque et l’état du bâti avant ou pendant ce délai.
À lire aussi
Sur le même thème : le bâti du Centre-Val de Loire
Sécheresse et fissures dans le Cher et l’Indre : ce que disent les arrêtés catnat
Lecture commune par commune des arrêtés sécheresse de Bourges, Vierzon, Saint-Amand-Montrond, Châteauroux et Issoudun, et ce qu’ils impliquent pour un achat dans le Berry.…
Acheter une maison troglodytique ou adossée au coteau : cavités et humidité
Stabilité de la roche, propriété des cavités, eaux du plateau, ventilation et assurance : les vérifications propres aux maisons troglodytiques et de coteau.…
Maison de bourg mitoyenne : murs partagés, humidité et servitudes
Murs mitoyens, humidité venant des voisins, toitures imbriquées et servitudes : les vérifications avant d’acheter une maison de bourg en Centre-Val de Loire.…
Maison avec étang en Sologne ou en Brenne : les vérifications spécifiques
Statut du plan d’eau, digue, bonde, vidange, envasement et effets sur la maison : la liste des vérifications avant d’acheter une propriété avec étang.…
Tous nos articles sont réunis sur le blog du bilan avant achat.
Une maison au bord de l’eau vous intéresse ?
Un expert indépendant évalue l’état du bâti et ses fragilités face à l’eau, avec un rapport certifié remis sous 96h.
Sources et références
- DREAL Centre-Val de Loire : révision des PPRi des vals de la Loire moyenne
- Préfecture du Cher : note de présentation du PPRi du Cher rural
- data.gouv.fr : PPRN de la rivière Indre sur l’agglomération castelroussine
- Service-Public : obtenir un état des risques
- Service-Public : indemnisation catastrophe naturelle


